
Pendahuluan
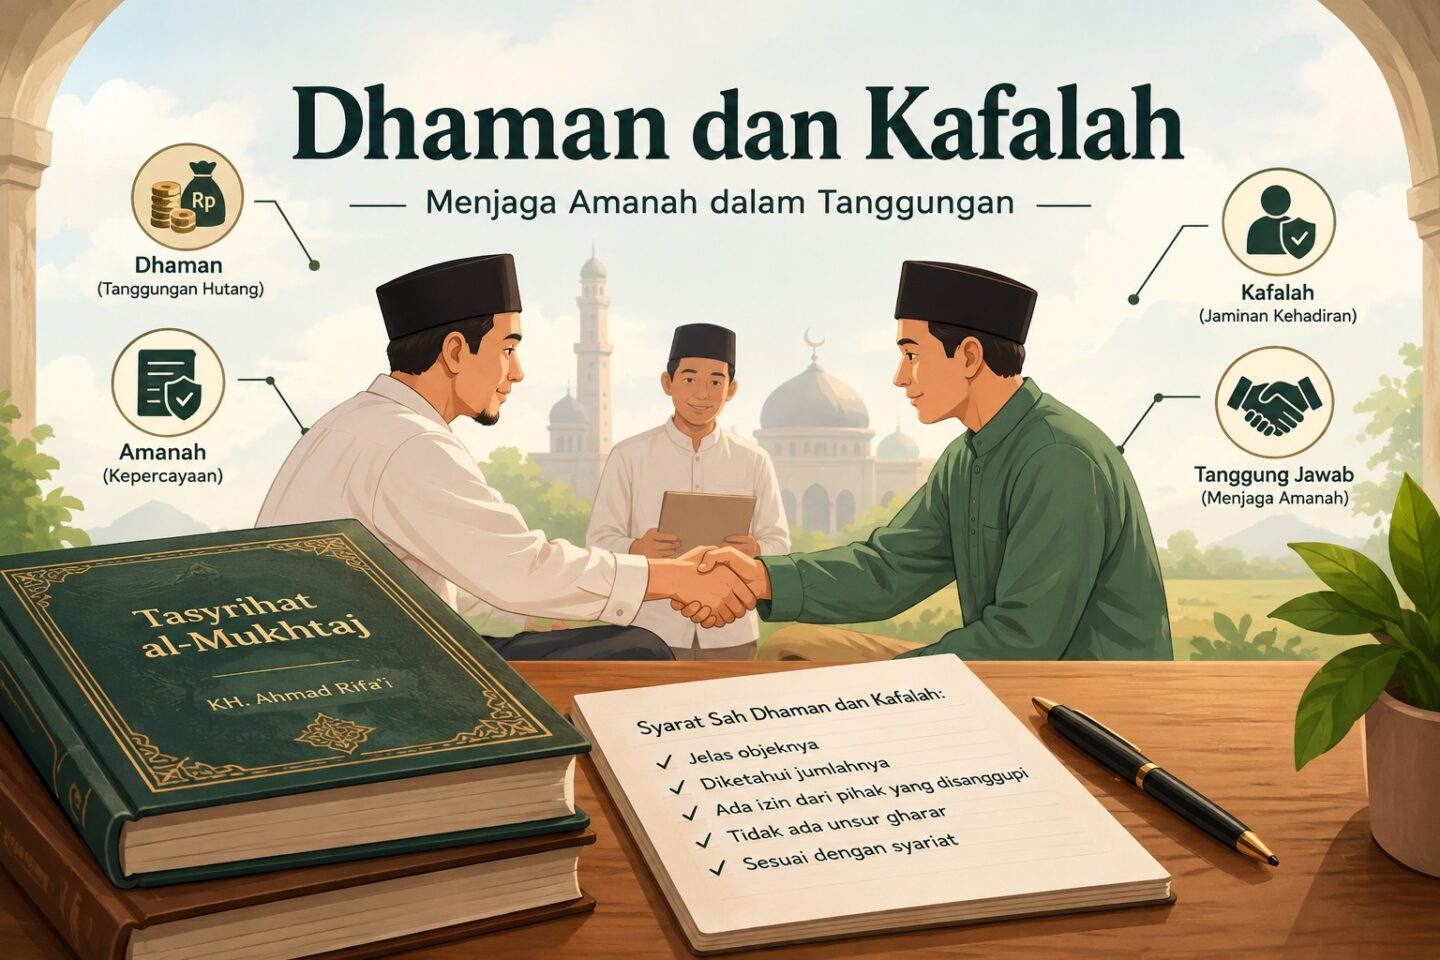
Dalam kehidupan bermasyarakat, hampir tidak ada seorang pun yang luput dari dua kemungkinan: pada suatu masa menjadi pihak yang membutuhkan uluran tangan, dan pada masa yang lain menjadi pihak yang diminta mengulurkan tangan itu. Ketika seorang tetangga meminjam modal usaha, ketika seorang kerabat memerlukan penjamin agar bisa mengakses kredit di bank, ketika seorang sahabat ditahan sementara menanti proses hukum dan membutuhkan orang yang bersedia menjamin kehadirannya di muka sidang — pada titik-titik itulah fikih dhaman dan kafalah berbicara paling nyaring.
Bagi masyarakat pesantren di tanah Jawa, penjelasan tentang bab ini tidak datang dalam bahasa Arab yang berjarak, melainkan lewat syair pegon yang mendayu-dayu, digubah oleh seorang ulama pejuang bernama KH. Ahmad Rifa’i dari Kalisalak Batang. Dalam kitabnya, Tasyrikhat al-Mukhtaj, beliau merangkai kaidah-kaidah fikih muamalah menjadi bait-bait nazam berbahasa Jawa beraksara Arab, agar ilmu itu mudah dihafal, mudah dilagukan di surau-surau, dan — yang terpenting — mudah diamalkan oleh santri maupun masyarakat awam.
Tulisan ini mengajak pembaca menyelami dua wajah tanggungan yang diuraikan dalam fasal dhaman: pertama, dhaman atas harta, yakni menanggung hutang orang lain; kedua, kafalah atas badan, yakni menanggung kehadiran seseorang di hadapan hukum. Setiap pembahasan akan disandingkan dengan dalil dari Al-Qur’an, hadits Nabi ﷺ, serta ijma’ ulama, kemudian direnungkan kembali dalam bingkai kehidupan hari ini — mulai dari bank garansi, pinjaman daring, hingga jaminan penangguhan penahanan dalam hukum acara pidana modern. Sebab hikmah fikih klasik tidak pernah benar-benar usang; ia hanya menunggu untuk ditemukan kembali relevansinya.
Bagian I — Dhaman Harta: Ketika Kepercayaan Menjadi Tanggungan
Fasal dhaman dalam kitab ini dibuka dengan pertanyaan yang sangat membumi: bolehkah seseorang menanggung hutang orang lain? KH. Ahmad Rifa’i menjawabnya lewat matan (redaksi asli) berbahasa Arab yang beliau kutip dari fikih Syafi’iyyah, sebelum menguraikannya ke dalam bait pegon agar terserap ke dalam hati masyarakat.
وَيَصِحُّ ضَمَانُ الدُّيُوْنِ الْمُسْتَقِرَّةِ فِى الذِّمَّةِ اِذَا عُلِمَ قَدْرُهَا
“Sah hukumnya menjamin hutang yang telah menjadi kewajiban tetap dalam tanggungan seseorang, selama jumlah atau nilainya diketahui dengan jelas.”
Kaidah ini kemudian dituliskan oleh KH. Ahmad RIfa’i dalam nazam pegon, sekaligus menegaskan dua konsekuensi penting: kreditur berhak menagih siapa saja yang ia kehendaki — baik debitur asli maupun penjaminnya — dan penjamin yang telah membayar berhak menuntut kembali kepada debitur, asalkan penjaminan itu dilakukan atas izinnya.
لَنْ صَحْ نَعكوْفِىْ اُوْتَعْ كَعْ كَتۤتۤفَنْ اِعْدَالۤمْ سۤمَيَانَيْ لَمَوْنْ وُسْ كِنَوۤرُهَنْ
قَدَرَيْ اَكَيْهْ كۤدِيْقَىْ اُوْتَعْ تَنْ كۤسَمَرَنْ لَنْ وَوْعْكَعْ دُوَيْنِيْ حَقْ اُوْتَعْ كۤپَتَأَنْ
“Dan sah menanggung (menjamin) hutang yang sudah tetap pada waktu temponya, apabila telah diketahui ukuran banyak dan sedikitnya hutang dengan jelas (tidak samar), serta kepada orang yang memiliki pihutang atas hak hutang yang pasti.”
بَرَعْكَعْ پَتَاءَكۤنْ اِعْ اِيَا كِنَوۤرُهَنْ كۤلَوَنْ اِذِنَيْ وَوْعْكَعْ سِنَعْكوْفَنْ
لَنْ اَوْرَ تِنۤمُوْ كَتۤمْفُوْهْ كَتَقْصِيْرَنْ اِعَتَسَيْ وَوْعْكَعْ نَعْكوْفِىْ كَبۤنۤرَنْ
“Barang siapa yang membayar hutang dengan izin dari pihak yang disanggupi (debitur), dan tidak ditemukan kelalaian atas diri orang yang menanggung, maka ia berhak ruju’ (menuntut kembali) kepada pihak yang berhutang.”
Landasan Dalil
Konsep dhaman bukan hasil rekaan fikih semata, melainkan berakar dari Al-Qur’an dan hadits Nabi ﷺ. Dalam kisah Nabi Yusuf ‘alaihissalam, ketika para petugas kerajaan kehilangan piala raja, seorang di antara mereka mengucapkan janji jaminan atas hadiah yang dijanjikan:
قَالُوا نَفْقِدُ صُوَاعَ الْمَلِكِ وَلِمَنْ جَاءَ بِهِ حِمْلُ بَعِيرٍ وَأَنَا بِهِ زَعِيمٌ
“Mereka berkata, ‘Kami kehilangan piala raja, dan siapa yang dapat mengembalikannya akan memperoleh (bahan makanan seberat) beban unta, dan aku menjamin terhadapnya.’” QS. Yusuf [12]: 72
Para mufasir menjelaskan bahwa kata za’im pada ayat ini bermakna dhamin (penjamin) — akar kata yang kemudian menjadi istilah baku dalam fikih muamalah. Landasan umum tentang wajibnya memenuhi setiap akad, termasuk akad dhaman, juga ditegaskan Allah:
يَا أَيُّهَا الَّذِينَ آمَنُوا أَوْفُوا بِالْعُقُودِ
“Wahai orang-orang yang beriman, penuhilah akad-akad (janji-janji).” QS. Al-Ma’idah [5]: 1
Dari hadits, riwayat Salamah bin Al-Akwa’ radhiyallahu ‘anhu menggambarkan bagaimana Rasulullah ﷺ sangat berhati-hati terhadap hutang yang belum lunas, bahkan enggan menyalatkan jenazah yang masih menanggung hutang — sampai ada yang bersedia menjaminnya:
أَنَّ النَّبِيَّ صَلَّى اللهُ عَلَيْهِ وَسَلَّمَ أُتِيَ بِجَنَازَةٍ لِيُصَلِّيَ عَلَيْهَا، فَقَالَ: هَلْ عَلَيْهِ دَيْنٌ؟… فَقَالَ أَبُو قَتَادَةَ: عَلَيَّ دَيْنُهُ يَا رَسُولَ اللهِ، فَصَلَّى عَلَيْهِ
“Nabi SAW didatangkan sebuah jenazah untuk beliau salati, lalu beliau bertanya, ‘Apakah ia memiliki hutang?’ … Abu Qatadah berkata, ‘Hutangnya menjadi tanggunganku, wahai Rasulullah,’ maka beliau pun mensalatinya.” HR. Al-Bukhari, no. 2289 dan 2295
Sabda Nabi ﷺ yang paling sering dikutip para fuqaha untuk bab ini adalah hadits pendek namun padat makna berikut, yang menjadi rujukan pokok keabsahan dhaman sekaligus konsekuensi hukumnya:
الزَّعِيمُ غَارِمٌ
“Penjamin itu berkewajiban membayar (menanggung apa yang dijaminnya).” HR. Abu Dawud, no. 3565; At-Tirmidzi, no. 1265; Ibnu Majah, no. 2405 — dari Abu Umamah al-Bahili, dinilai hasan oleh Al-Albani
Ijma’ Ulama
Para ulama, sebagaimana ditegaskan Ibnu Qudamah dalam Al-Mughni dan Imam Nawawi dalam karya-karya fikih Syafi’iyyah, sepakat (ijma’) atas keabsahan dhaman sebagai akad tabarru’ (tolong-menolong tanpa imbalan) yang dibutuhkan masyarakat. Tanpa dhaman, roda muamalah akan tersendat: pedagang enggan memberi kredit tanpa jaminan, dan orang yang benar-benar membutuhkan pinjaman kehilangan akses karena tidak punya cukup kepercayaan diri sendiri di mata pemberi hutang.
Gema Di Zaman Kita
Prinsip dhaman ini hidup kembali dalam wajah-wajah baru di zaman kita. Bank garansi yang disyaratkan bagi kontraktor sebelum memenangkan tender proyek, penjamin yang dibutuhkan seseorang untuk mencairkan Kredit Usaha Rakyat (KUR) atau KPR di lembaga keuangan, bahkan kesediaan seorang kerabat menjadi penjamin hutang di koperasi kampung — semuanya adalah dhaman dalam pakaian modern.
Namun di sinilah ironi zaman ini muncul: tidak sedikit orang menjadi penjamin pinjaman rekan atau kerabat di aplikasi pinjaman daring (pinjol) tanpa benar-benar memahami jumlah, bunga, dan konsekuensi yang ia tanggung — persis pelanggaran terhadap syarat ‘diketahui qadarnya’ yang ditegaskan kitab Bai’ (nama akrab kitab Tasyrikhatal Mukhtaj). Ketika peminjam asli menghilang, penjaminlah yang diburu debt collector, padahal fikih menegaskan hak rujuknya hanya berlaku bila penjaminan dilakukan dengan izin dan kejelasan penuh. Kegelisahan modern ini sesungguhnya telah diperingatkan delapan abad lampau oleh para fuqaha, dan disenandungkan KH. Ahmad Rifa’i dalam bait-bait sederhananya.
Bagian II — Kejelasan sebagai Fondasi Keadilan
Setelah menegaskan keabsahan dhaman, kitab ini segera masuk ke jantung persoalan: apa yang membuat sebuah tanggungan sah secara syar’i? Jawabannya terangkum dalam tiga syarat yang dirangkai dengan indah dalam nazam berikut.
اُتَوِيْ شَرَطْ صَحَّيْ بَوْنَدَ كَعْ سِنَكوْهَنْ اِيْكُوْ تۤلُوْعْ فَرْكَارَ كَعْ دِيْهِنْ وِيْلَعَنْ
اَرۤفْ اَنَ بَوْنْدَ مَوْجُوْدْ كِنَوۤرُهَنْ اَوْرَ صَحْ پَكُوْهِىْ اِعْ اُوْتَعْ مَجْهُوْلَنْ
“Adapun syarat sahnya tanggungan yang disanggupi ada tiga perkara: pertama, hendaknya ada wujudnya serta diketahui. Dan tidak sah tanggungan terhadap hutang yang majhul (tidak jelas kadarnya).”
Dua syarat berikutnya melengkapi yang pertama: harta yang ditanggung harus sudah tetap kepemilikannya (bukan sekadar barang yang dijanjikan di masa depan dan belum diterima), serta jumlah atau kadarnya harus diketahui secara pasti, bukan perkiraan yang samar.
دَدِ اُوْتَعَىْ وَوْعْكَعْ سِنَكوْهَنْ اَوْرَ صَحْ پَكوْهِيْ رۤرۤكنْ كَبَوْدَوْهَنْ
كَعْ دُرُوْعْ تِنَعْكفَنْ مَبَيْعَيْ كۤظَهِرَنْ كَارَنَ دُرُوْعْ تۤتۤفْ دَدِ كَمِلِكَنْ
“Maka hutang dari pihak yang ditanggung tidak sah untuk ditanggung jika berupa barang yang belum jelas dan belum diterima secara lahiriah, karena belum tetap menjadi kepemilikan.”
Landasan Dalil
Kejelasan (kepastian) dalam bertransaksi adalah prinsip besar yang berulang kali ditekankan Al-Qur’an, salah satunya dalam ayat termasyhur tentang pencatatan hutang-pihutang:
يااَيُّهَا الَّذِيْنَ اٰمَنُوْٓا اِذَا تَدَايَنْتُمْ بِدَيْنٍ اِلٰٓى اَجَلٍ مُّسَمًّى فَاكْتُبُوْهُۗ وَلْيَكْتُبْ بَّيْنَكُمْ كَاتِبٌۢ بِالْعَدْلِۖ وَلَا يَأْبَ كَاتِبٌ اَنْ يَّكْتُبَ كَمَا عَلَّمَهُ اللّٰهُ فَلْيَكْتُبْۚ وَلْيُمْلِلِ الَّذِيْ عَلَيْهِ الْحَقُّ وَلْيَتَّقِ اللّٰهَ رَبَّهٗ وَلَا يَبْخَسْ مِنْهُ شَيْـًٔاۗ فَاِنْ كَانَ الَّذِيْ عَلَيْهِ الْحَقُّ سَفِيْهًا اَوْ ضَعِيْفًا اَوْ لَا يَسْتَطِيْعُ اَنْ يُّمِلَّ هُوَ فَلْيُمْلِلْ وَلِيُّهٗ بِالْعَدْلِۗ وَاسْتَشْهِدُوْا شَهِيْدَيْنِ مِنْ رِّجَالِكُمْۚ فَاِنْ لَّمْ يَكُوْنَا رَجُلَيْنِ فَرَجُلٌ وَّامْرَاَتٰنِ مِمَّنْ تَرْضَوْنَ مِنَ الشُّهَدَۤاءِ اَنْ تَضِلَّ اِحْدٰىهُمَا فَتُذَكِّرَ اِحْدٰىهُمَا الْاُخْرٰىۗ وَلَا يَأْبَ الشُّهَدَۤاءُ اِذَا مَا دُعُوْا ۗ وَلَا تَسْـَٔمُوْٓا اَنْ تَكْتُبُوْهُ صَغِيْرًا اَوْ كَبِيْرًا اِلٰٓى اَجَلِهٖۗ ذٰلِكُمْ اَقْسَطُ عِنْدَ اللّٰهِ وَاَقْوَمُ لِلشَّهَادَةِ وَاَدْنٰىٓ اَلَّا تَرْتَابُوْٓا اِلَّآ اَنْ تَكُوْنَ تِجَارَةً حَاضِرَةً تُدِيْرُوْنَهَا بَيْنَكُمْ فَلَيْسَ عَلَيْكُمْ جُنَاحٌ اَلَّا تَكْتُبُوْهَاۗ وَاَشْهِدُوْٓا اِذَا تَبَايَعْتُمْ ۖ وَلَا يُضَاۤرَّ كَاتِبٌ وَّلَا شَهِيْدٌ ەۗ وَاِنْ تَفْعَلُوْا فَاِنَّهٗ فُسُوْقٌۢ بِكُمْ ۗ وَاتَّقُوا اللّٰهَ ۗ وَيُعَلِّمُكُمُ اللّٰهُ ۗ وَاللّٰهُ بِكُلِّ شَيْءٍ عَلِيْمٌ
“Wahai orang-orang yang beriman, apabila kamu berutang piutang untuk waktu yang ditentukan, hendaklah kamu mencatatnya. Hendaklah seorang pencatat di antara kamu menuliskannya dengan benar. Janganlah pencatat menolak untuk menuliskannya sebagaimana Allah telah mengajar-kan kepadanya. Hendaklah dia mencatat(-nya) dan orang yang berutang itu mendiktekan(-nya). Hendaklah dia bertakwa kepada Allah, Tuhannya, dan janganlah dia menguranginya sedikit pun. Jika yang berutang itu orang yang kurang akalnya, lemah (keadaannya), atau tidak mampu mendiktekan sendiri, hendaklah walinya mendiktekannya dengan benar. Mintalah kesaksian dua orang saksi laki-laki di antara kamu. Jika tidak ada (saksi) dua orang laki-laki, (boleh) seorang laki-laki dan dua orang perempuan di antara orang-orang yang kamu sukai dari para saksi (yang ada) sehingga jika salah seorang (saksi perempuan) lupa, yang lain mengingatkannya. Janganlah saksi-saksi itu menolak apabila dipanggil. Janganlah kamu bosan mencatatnya sampai batas waktunya, baik (utang itu) kecil maupun besar. Yang demikian itu lebih adil di sisi Allah, lebih dapat menguatkan kesaksian, dan lebih mendekatkan kamu pada ketidakraguan, kecuali jika hal itu merupakan perniagaan tunai yang kamu jalankan di antara kamu. Maka, tidak ada dosa bagi kamu jika kamu tidak mencatatnya. Ambillah saksi apabila kamu berjual beli dan janganlah pencatat mempersulit (atau dipersulit), begitu juga saksi. Jika kamu melakukan (yang demikian), sesungguhnya hal itu suatu kefasikan padamu. Bertakwalah kepada Allah, Allah memberikan pengajaran kepadamu dan Allah Maha Mengetahui segala sesuatu.” QS. Al-Baqarah [2]: 282
Prinsip yang sama mendasari larangan memakan harta sesama secara batil, yang mencakup segala bentuk transaksi yang mengandung ketidakjelasan (gharar) dan berpotensi merugikan salah satu pihak:
يٰٓاَيُّهَا الَّذِيْنَ اٰمَنُوْا لَا تَأْكُلُوْٓا اَمْوَالَكُمْ بَيْنَكُمْ بِالْبَاطِلِ اِلَّآ اَنْ تَكُوْنَ تِجَارَةً عَنْ تَرَاضٍ مِّنْكُمْ ۗ وَلَا تَقْتُلُوْٓا اَنْفُسَكُمْ ۗ اِنَّ اللّٰهَ كَانَ بِكُمْ رَحِيْمًا
“Janganlah kamu saling memakan harta sesamamu dengan jalan yang batil, kecuali dengan jalan perniagaan yang berlaku atas dasar suka sama suka di antara kamu.” QS. An-Nisa’ [4]: 29
Ijma’ Ulama
Para fuqaha lintas mazhab sepakat bahwa objek akad muamalah — termasuk objek dhaman — disyaratkan ma’lum (diketahui) baik jenis maupun kadarnya, guna menutup pintu perselisihan dan gharar. Wahbah Az-Zuhaili dalam Al-Fiqh Al-Islami wa Adillatuhu merangkum kesepakatan ini sebagai salah satu kaidah pokok sahnya seluruh transaksi dalam Islam, tidak terkecuali dhaman.
Gema Di Zaman Kita
Persyaratan ‘kejelasan’ ini terasa sangat aktual di era transaksi digital. Berapa banyak orang menyanggupi menjadi penjamin atau bahkan sekadar kontak darurat pada aplikasi pinjaman daring tanpa membaca rinci total bunga, denda keterlambatan, dan skema penagihan yang berlaku? Otoritas Jasa Keuangan (OJK) sendiri berulang kali menegaskan pentingnya transparansi penuh dalam produk keuangan syariah maupun konvensional — sebuah gaung modern dari larangan majhul yang telah delapan abad disenandungkan dalam nazam KH. Ahmad Rifa’i. Kejelasan bukan formalitas administratif; ia adalah wujud keadilan itu sendiri.
Bagian III — Kafalah al-Badan: Menjamin Kehadiran, Menjaga Kehormatan
Setelah membahas tanggungan atas harta, kitab ini beralih ke wilayah yang lebih halus: menanggung kehadiran seseorang, bukan hartanya. Inilah kafalah al-badan — jaminan bahwa seseorang akan hadir memenuhi kewajibannya di hadapan yang berhak.
اُتَوِيْ وَوْعْ نَعْكوْعْ بَدَنْ اِيْكُوْ كَوۤنَعَنْ تۤتْكَالَ اَنَ اَتَسْ مَكْفُوْلْ بِهْ كۤپَتَاءَنْ
اِيْكُوْ حَقَّىْ اَنَقْ اٰدَمْ تِنۤمُوْنَيْ كَايَا قِصَاصْ وۤوَلۤسْ حُكُوْمَنَيْ
“Adapun menjamin tubuh (kehadiran) seseorang, itu diperbolehkan ketika ada kewajiban yang ditanggung oleh orang yang dijamin tersebut — yaitu hak anak Adam, seperti qishash dan hukumannya.”
Namun, kitab ini segera menggarisbawahi batasnya: kafalah al-badan hanya sah pada perkara haqqul adami (hak sesama manusia), bukan pada haqqullah (hak Allah) yang bersifat hudud murni.
لَنْ كۤجَبَا كۤلَوَنْ حَقَىْ اَنَقْ اٰدَمَنْ اِيْكُوْ حَقُ اللهْ مَكَ اَوْرَ صَحْ حُكُوْمَنْ
نَعْكوْعْ بَدَنَيْ وَوْعْكَعْ كَتۤتۤفَنْ اِعَتَسَيْ وَوْعِيْكُوْ حَقُ اللهْ فَعَيْرَنْ
“Dan dikecualikan dari hak anak Adam, yaitu hak Allah. Maka tidak sah menurut hukum menjamin badan (kehadiran) seseorang yang atasnya terdapat kewajiban hak Allah — seperti had mencuri, had minum khamr, dan had zina.”
Landasan Dalil
Al-Qur’an sendiri mengabadikan contoh awal kafalah al-badan lewat kisah Nabi Ya’qub ‘alaihissalam, yang meminta jaminan sumpah dari putra-putranya sebelum melepas Bunyamin pergi bersama mereka:
قَالَ لَنْ أُرْسِلَهُ مَعَكُمْ حَتَّىٰ تُؤْتُونِ مَوْثِقًا مِنَ اللَّهِ لَتَأْتُنَّنِي بِهِ إِلَّا أَنْ يُحَاطَ بِكُمْ
“Ya’qub berkata, ‘Aku tidak akan melepaskannya (pergi) bersamamu, sebelum kamu bersumpah kepadaku atas nama Allah, bahwa kamu pasti akan membawanya kembali kepadaku, kecuali jika kamu dikepung (musuh).’” QS. Yusuf [12]: 66
Adapun batas tegas bahwa haqqullah tidak dapat digugurkan atau dinegosiasikan oleh jaminan siapa pun, tergambar jelas dalam peristiwa masyhur berikut. Ketika Usamah bin Zaid — sahabat yang amat dicintai Nabi ﷺ — mencoba meminta keringanan bagi seorang wanita bangsawan Quraisy yang mencuri, beliau ﷺ menjawab dengan tegas:
أَتَشْفَعُ فِي حَدٍّ مِنْ حُدُودِ اللَّهِ؟ … وَايْمُ اللَّهِ لَوْ أَنَّ فَاطِمَةَ بِنْتَ مُحَمَّدٍ سَرَقَتْ لَقَطَعْتُ يَدَهَا
“‘Apakah engkau hendak memberi syafaat (keringanan) dalam salah satu hukum had Allah?’ … ‘Demi Allah, seandainya Fatimah binti Muhammad mencuri, niscaya akan aku potong tangannya.’” HR. Al-Bukhari dan Muslim (Muttafaq ‘alaih)
Sementara itu, sifat haqqul adami yang lebih lentur dan terbuka untuk dimaafkan — sehingga sah dijamin kehadirannya untuk proses perdamaian — ditegaskan dalam ayat tentang qishash:
فَمَنْ عُفِيَ لَهُ مِنْ أَخِيهِ شَيْءٌ فَاتِّبَاعٌ بِالْمَعْرُوفِ وَأَدَاءٌ إِلَيْهِ بِإِحْسَانٍ
“Maka barangsiapa yang mendapat suatu pemaafan dari saudaranya, hendaklah (yang memaafkan) mengikuti dengan cara yang baik, dan hendaklah (yang diberi maaf) membayar (diat) kepadanya dengan cara yang baik pula.” QS. Al-Baqarah [2]: 178
Ijma’ Ulama
Ulama fikih Syafi’iyyah, sebagaimana termaktub dalam I’anatut Thalibin dan Fathul Mu’in, sepakat membedakan dua wilayah ini: kafalah al-badan sah pada perkara yang bisa diselesaikan lewat perdamaian atau pemaafan antarsesama manusia, namun batal pada hudud yang murni menjadi hak dan kewenangan Allah, karena tidak boleh ada intervensi manusia yang menunda atau menggantikan pelaksanaannya.
Gema Di Zaman Kita
Menariknya, struktur kafalah al-badan ini bergema hampir sempurna dalam hukum acara pidana modern di Indonesia. Pasal 31 Kitab Undang-Undang Hukum Acara Pidana (KUHAP) mengatur penangguhan penahanan dengan jaminan orang, di mana seseorang bersedia menjamin tersangka atau terdakwa agar tidak melarikan diri selama proses hukum berjalan. Peraturan Pemerintah No. 27 Tahun 1983 bahkan mengatur konsekuensi bila penjamin lalai — persis seperti bait nazam yang menyebutkan sanksi ta’zir bagi penjamin yang enggan mendatangkan orang yang ia jamin.
Lebih menakjubkan lagi, hukum modern turut mengenal pembedaan yang mirip haqqul adami dan haqqullah: delik aduan, yang bisa dihentikan bila korban memaafkan atau mencabut laporan, berbeda perlakuannya dengan delik murni yang menjadi kepentingan umum dan tidak bisa dinegosiasikan oleh pihak mana pun. Sebuah kaidah fikih yang dirumuskan berabad silam ternyata menemukan gaungnya sendiri, tanpa disengaja, dalam sistem hukum yang jauh dari konteks kelahirannya — bukti bahwa keadilan yang berakar pada wahyu memiliki daya jangkau yang melampaui zaman.
Penutup — Hikmah untuk Zaman Kita
Membaca ulang bait-bait pegon KH. Ahmad Rifa’i hari ini, kita menyadari bahwa beliau tidak sekadar mengajarkan hukum kontrak klasik. Beliau menanamkan sebuah falsafah tanggung jawab: jangan gegabah menjamin sesuatu tanpa kejelasan penuh, dan pahamilah bahwa tidak semua perkara bisa ‘diusahakan’ atau dimintakan keringanan — ada wilayah yang sepenuhnya menjadi hak Allah, yang harus dijalankan apa adanya.
اِيْكُوْلَهْ مُؤْمِنْ سُوْمۤرۤفْ كَارَنَ اٰخِرَةْ نَلِيْكَا مُعَامَلَهْ اَنُوْتْ اِعْ شَرِيْعَةْ
تِنۤمُوْ صَحَّىْ مُنْفَعَةْ كَعْ دِ حَاجَةْ نُوْلُوْعِيْ اِعْ تۤتۤفَيْ صَحَّيْ وَوْعْ عِبَادَةْ
“Itulah orang mukmin yang mengerti karena mengharap akhirat: ketika bermuamalah, ia mengikuti syariat, sehingga didapati keabsahan serta manfaat yang dibutuhkan, dan turut menunjang tetap sahnya ibadah seseorang.”
Di zaman ketika kita begitu mudah menekan tombol ‘setuju’ pada pinjaman daring, mengiyakan permintaan menjadi penjamin arisan online, atau ikut menyebarkan ajakan menjadi penanggung jawab penggalangan dana di media sosial, kaidah dhaman dan kafalah ini menjelma menjadi peringatan yang amat relevan: bantulah sesama dengan ilmu, bukan sekadar simpati; berikan jaminan dengan kejelasan, bukan sekadar kepercayaan buta. Sebab amanah yang dijalankan sesuai tuntunan syariat bukan hanya menyelamatkan harta dan kehormatan di dunia, tetapi juga menjadi bagian dari ibadah yang membawa keselamatan di akhirat.
Semoga kajian singkat ini menjadi jembatan yang menghubungkan warisan keilmuan KH. Ahmad Rifa’i dengan persoalan-persoalan zaman kita, serta menumbuhkan kehati-hatian dan keikhlasan setiap kali kita dipercaya untuk menjadi penanggung bagi sesama. Wallahu a’lam bish-shawab.
Daftar Pustaka
- Ahmad Rifa’i, KH. Tasyrikhatal Mukhtaj (naskah pegon), fasal Adh-Dhamān.
- Al-Qur’anul Karim: QS. Yusuf [12]: 66, 72; QS. Al-Ma’idah [5]: 1; QS. Al-Baqarah [2]: 178, 282; QS. An-Nisa’ [4]: 29.
- Al-Bukhari, Muhammad bin Isma’il. Shahih al-Bukhari, no. 2289, 2295 (Kitab al-Hawalah); riwayat hudud pencurian wanita Makhzumiyah (Muttafaq ‘alaih).
- Muslim bin al-Hajjaj. Shahih Muslim, riwayat hudud pencurian wanita Makhzumiyah (Muttafaq ‘alaih).
- Abu Dawud, Sulaiman bin Al-Asy’ats. Sunan Abi Dawud, no. 3565.
- At-Tirmidzi, Muhammad bin ‘Isa. Sunan at-Tirmidzi, no. 1265.
- Ibnu Majah, Muhammad bin Yazid. Sunan Ibni Majah, no. 2405.
- Ibnu Qudamah, ‘Abdullah bin Ahmad. Al-Mughni, bab Adh-Dhamān wa al-Kafālah.
- An-Nawawi, Yahya bin Syaraf. Raudlatuth Thalibin; I’anatut Thalibin ‘ala Halli Alfazhi Fathil Mu’in, Juz III (bab kafalah).
- Az-Zuhaili, Wahbah. Al-Fiqh Al-Islami wa Adillatuhu, bab Adh-Dhamān.
- Dewan Syari’ah Nasional-Majelis Ulama Indonesia. Fatwa DSN-MUI No. 11/DSN-MUI/IV/2000 tentang Kafalah.
- Republik Indonesia. Undang-Undang No. 8 Tahun 1981 tentang Kitab Undang-Undang Hukum Acara Pidana (KUHAP), Pasal 31.
- Republik Indonesia. Peraturan Pemerintah No. 27 Tahun 1983 tentang Pelaksanaan KUHAP, Pasal 35–36.
- Otoritas Jasa Keuangan (OJK). Ketentuan transparansi produk dan perlindungan konsumen jasa keuangan.
Baca Juga: Syarat-syarat Sah Salat Jumat dalam Kitab Ri’ayah al-Himmah
Penulis: Ahmad Saifullah
Editor: Yusril Mahendra